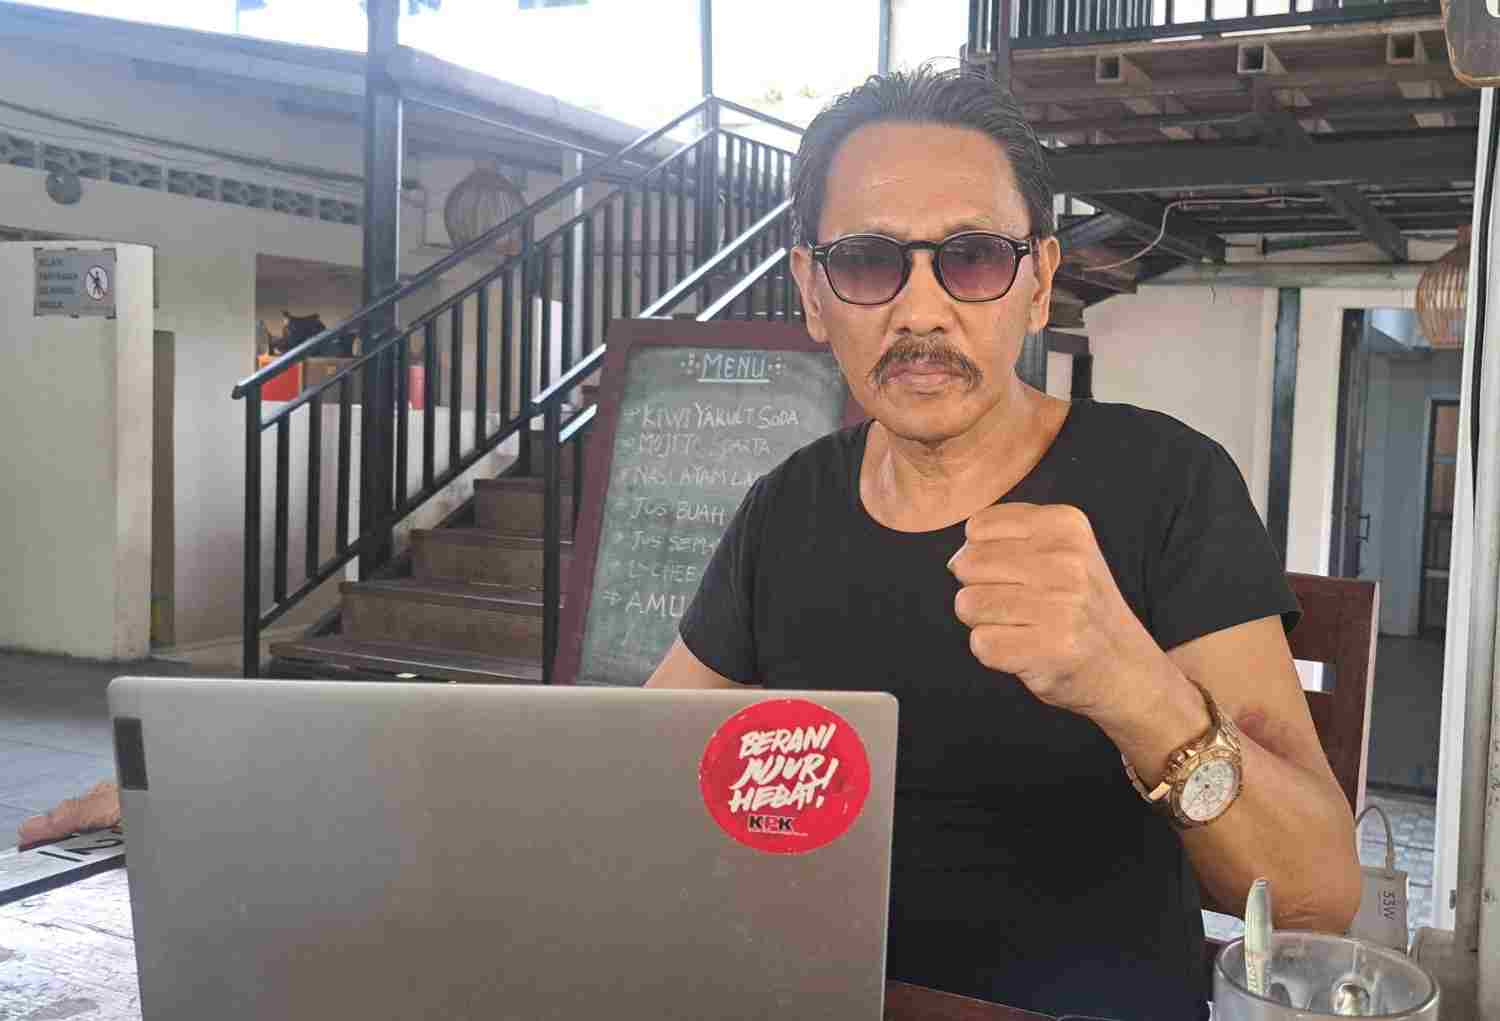
MANADO, CiptaNews.id – Lembaga Swadaya Masyarakat (LSM) INAKOR mendesak Komisi Pemberantasan Korupsi (KPK) RI memberikan perhatian terhadap sistem pengawasan dan evaluasi audit keuangan daerah di Sulawesi Utara. Desakan ini muncul di tengah sorotan terhadap penegakan hukum yang melibatkan dua kepala daerah aktif di wilayah tersebut.
INAKOR menilai, perkembangan penegakan hukum itu perlu menjadi momentum untuk mengevaluasi efektivitas sistem pengawasan internal dan eksternal terhadap pengelolaan keuangan daerah, termasuk dalam mendeteksi potensi penyimpangan sejak tahap perencanaan hingga pelaksanaan pengadaan barang dan jasa.
Ketua DPW LSM INAKOR Sulawesi Utara sekaligus Ketua Harian DPN LSM INAKOR, Rolly Wenas, mengatakan penguatan fungsi pengawasan diperlukan untuk mendukung agenda reformasi politik, hukum, dan birokrasi serta pemberantasan korupsi sebagaimana tertuang dalam program Asta Cita pemerintah pusat.
Menurut Rolly, salah satu aspek yang perlu mendapat perhatian adalah efektivitas pemeriksaan yang dilakukan Badan Pemeriksa Keuangan (BPK) RI Perwakilan Sulawesi Utara, khususnya dalam mengidentifikasi risiko pengelolaan anggaran dan potensi penyimpangan dalam pengadaan barang dan jasa.
“Kami selaku bagian dari partisipasi masyarakat di bidang pencegahan korupsi mendorong adanya keterbukaan informasi mengenai bagaimana sistem mitigasi risiko dan pengujian pengadaan barang dan jasa yang dilakukan selama ini,” ujar Rolly dalam keterangan tertulis, Rabu (21/10/2026).
Ia menilai, ketika muncul persoalan hukum yang berkaitan dengan sektor strategis pemerintahan, termasuk pengelolaan dana penanggulangan bencana maupun pengadaan barang dan jasa, publik berhak mempertanyakan efektivitas sistem pengendalian intern dan mekanisme pemeriksaan keuangan daerah.
Namun, menurut INAKOR, pertanyaan tersebut perlu dijawab melalui evaluasi yang objektif, transparan, dan berdasarkan data pemeriksaan yang dapat dipertanggungjawabkan.
INAKOR Minta KPK Berikan Atensi dan Asistensi
Untuk memperkuat upaya pencegahan korupsi di Sulawesi Utara, INAKOR secara resmi meminta KPK RI, khususnya bidang pencegahan dan monitoring, memberikan perhatian dan asistensi terhadap penguatan sistem evaluasi serta akuntabilitas hasil pemeriksaan keuangan daerah.
Rolly menilai, keterlibatan KPK diperlukan untuk mendorong tata kelola pemerintahan yang lebih transparan sekaligus memastikan mekanisme pengawasan berjalan sesuai ketentuan perundang-undangan.
INAKOR juga menekankan pentingnya menjaga independensi dan objektivitas proses audit agar tidak dipengaruhi kepentingan maupun intervensi pihak luar.
Menurut organisasi tersebut, pengawasan yang kuat tidak cukup hanya mengandalkan pemeriksaan setelah anggaran digunakan. Sistem pencegahan juga harus mampu mengidentifikasi potensi masalah sejak tahap perencanaan, pelaksanaan, hingga pertanggungjawaban anggaran.
Tiga Poin Strategis INAKOR untuk Memperkuat Pengawasan
Dalam keterangannya, INAKOR menyampaikan tiga poin strategis yang dinilai perlu menjadi perhatian dalam upaya memperkuat pengawasan keuangan negara di Sulawesi Utara.
1. Memperkuat Audit Berbasis Risiko
INAKOR mendorong BPK RI Perwakilan Sulawesi Utara untuk mengoptimalkan pemeriksaan berbasis risiko atau risk-based audit, terutama terhadap proyek dengan nilai anggaran besar dan kegiatan yang berdampak langsung pada kepentingan masyarakat.
Menurut INAKOR, penentuan objek pemeriksaan perlu mempertimbangkan tingkat risiko, materialitas anggaran, kompleksitas pekerjaan, serta potensi kerugian negara.
Pendekatan tersebut dinilai penting agar pengawasan tidak hanya berfokus pada persoalan administratif, tetapi juga mampu mengidentifikasi risiko substantif dalam pengelolaan keuangan daerah.
2. Mengevaluasi Sistem Pengendalian Intern Pemerintah Daerah
INAKOR juga menyoroti pentingnya evaluasi Sistem Pengendalian Intern (SPI) di lingkungan pemerintah daerah.
Organisasi ini menilai, kelemahan pengendalian intern perlu diidentifikasi dan ditindaklanjuti secara serius agar tidak berkembang menjadi persoalan yang lebih besar.
Hasil pemeriksaan mengenai kelemahan SPI dan ketidakpatuhan terhadap ketentuan pengelolaan keuangan negara, menurut INAKOR, harus disampaikan secara jelas sesuai mekanisme dan ketentuan yang berlaku.
Dengan demikian, rekomendasi hasil pemeriksaan dapat menjadi dasar perbaikan tata kelola, penguatan akuntabilitas, dan pencegahan penyimpangan anggaran.
3. Memperkuat Koordinasi Hasil Pengawasan dengan Aparat Penegak Hukum
Poin ketiga berkaitan dengan koordinasi antara lembaga pemeriksa dan aparat penegak hukum (APH).
INAKOR mendorong agar temuan pemeriksaan yang mengindikasikan pelanggaran hukum ditindaklanjuti melalui mekanisme koordinasi sesuai kewenangan dan peraturan perundang-undangan.
Organisasi tersebut menilai, koordinasi yang efektif diperlukan untuk memastikan setiap indikasi pelanggaran ditangani secara profesional, tanpa mengabaikan prosedur hukum maupun prinsip praduga tak bersalah.
Di sisi lain, keterbukaan informasi mengenai tindak lanjut rekomendasi hasil pemeriksaan dinilai penting untuk memperkuat fungsi pengawasan publik dan mendorong pertanggungjawaban penyelenggara pemerintahan.
INAKOR: Opini Audit Harus Didukung Pengawasan Kredibel
Rolly menegaskan, dorongan evaluasi sistem pengawasan keuangan daerah tersebut bukan semata-mata untuk mengkritisi lembaga tertentu, melainkan sebagai bagian dari partisipasi masyarakat dalam mengawal akuntabilitas penyelenggaraan pemerintahan.
Ia berharap penguatan pengawasan dapat menjaga kepercayaan masyarakat terhadap institusi negara sekaligus memastikan pelaksanaan agenda pemberantasan korupsi berjalan secara konsisten di Sulawesi Utara.
“Tujuan kami mendorong hal ini adalah demi menjaga marwah institusi negara dan mengawal implementasi Asta Cita di Bumi Nyiur Melambai. Kami ingin memastikan bahwa opini wajar yang diberikan kepada pemerintah daerah benar-benar mencerminkan kondisi riil di lapangan dan didukung oleh sistem pengawasan yang kredibel,” pungkas Rolly.
Desakan INAKOR tersebut menjadi pengingat bahwa pengawasan keuangan daerah tidak hanya berkaitan dengan pemberian opini atas laporan keuangan, tetapi juga dengan efektivitas pengendalian intern, tindak lanjut rekomendasi pemeriksaan, dan pencegahan risiko penyimpangan.
Meski demikian, penilaian terhadap efektivitas pemeriksaan maupun kemungkinan adanya kelemahan pengawasan perlu didasarkan pada dokumen pemeriksaan, data yang terverifikasi, dan penjelasan dari lembaga terkait.(Steven)